发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。
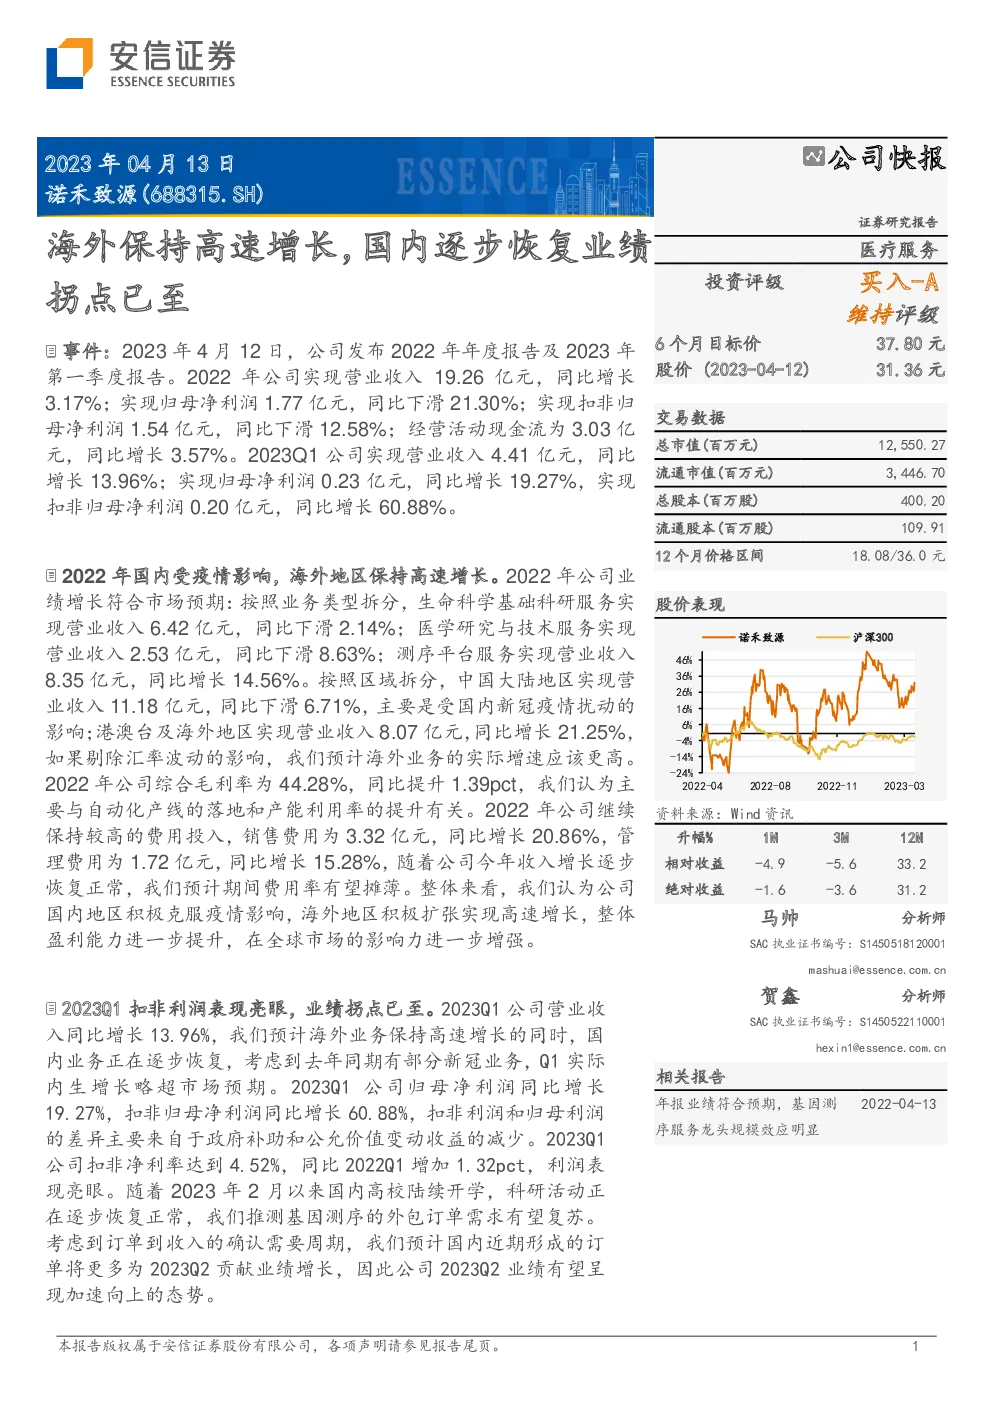
诺禾致源是一家专注于基因测序服务的公司,其业务覆盖全球六大洲80个国家和地区。在2022年,尽管中国市场受到疫情的冲击,但公司海外业务实现了持续增长。2022年全年,诺禾致源实现营业收入19.26亿元人民币,同比增长3.17%,其中生命科学基础科研服务和医学研究与技术服务分别贡献了6.42亿元和2.53亿元的收入,测序平台服务收入达到8.35亿元,同比增长14.56%。中国大陆地区的收入为11.18亿元,同比下降6.71%,而港澳台及海外地区收入为8.07亿元,同比增长21.25%,若考虑汇率变动,则实际增速更高。
2023年第一季度,诺禾致源实现了营业收入4.41亿元,同比增长13.96%,净利润0.23亿元,同比增长19.27%,扣除非经常性损益后的净利润为0.20亿元,同比增长60.88%。这一季度的业绩亮点在于国内业务的逐步恢复,以及海外业务的持续高速增长。公司扣非净利率达到4.52%,较2022年一季度增加了1.32个百分点,显示出了强劲的盈利能力。
公司通过自动化产线的升级和本地化战略的推进,进一步巩固了其在全球基因测序服务领域的领先地位。Falcon系列自动化系统的升级和在多个国家的本地化实验室建设,提高了服务效率和客户满意度。此外,随着国内高校科研活动的恢复,预计基因测序外包订单的需求将会复苏,这将为公司带来更多的业务机会。
对于未来的投资策略,分析师预计诺禾致源2023年至2025年的营业收入将分别达到25.03亿元、31.61亿元、39.37亿元,净利润分别为2.52亿元、3.30亿元、4.29亿元,对应PE估值水平分别为49.8倍、38.0倍、29.2倍,给予了“买入-A”的投资评级。尽管存在国内市场恢复不及预期、市场竞争加剧、海外市场政策风险和汇率波动等风险,但总体来看,诺禾致源展现出稳健的增长潜力和全球化的布局优势。