甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
国联证券2022年度报告概览
营业与盈利状况
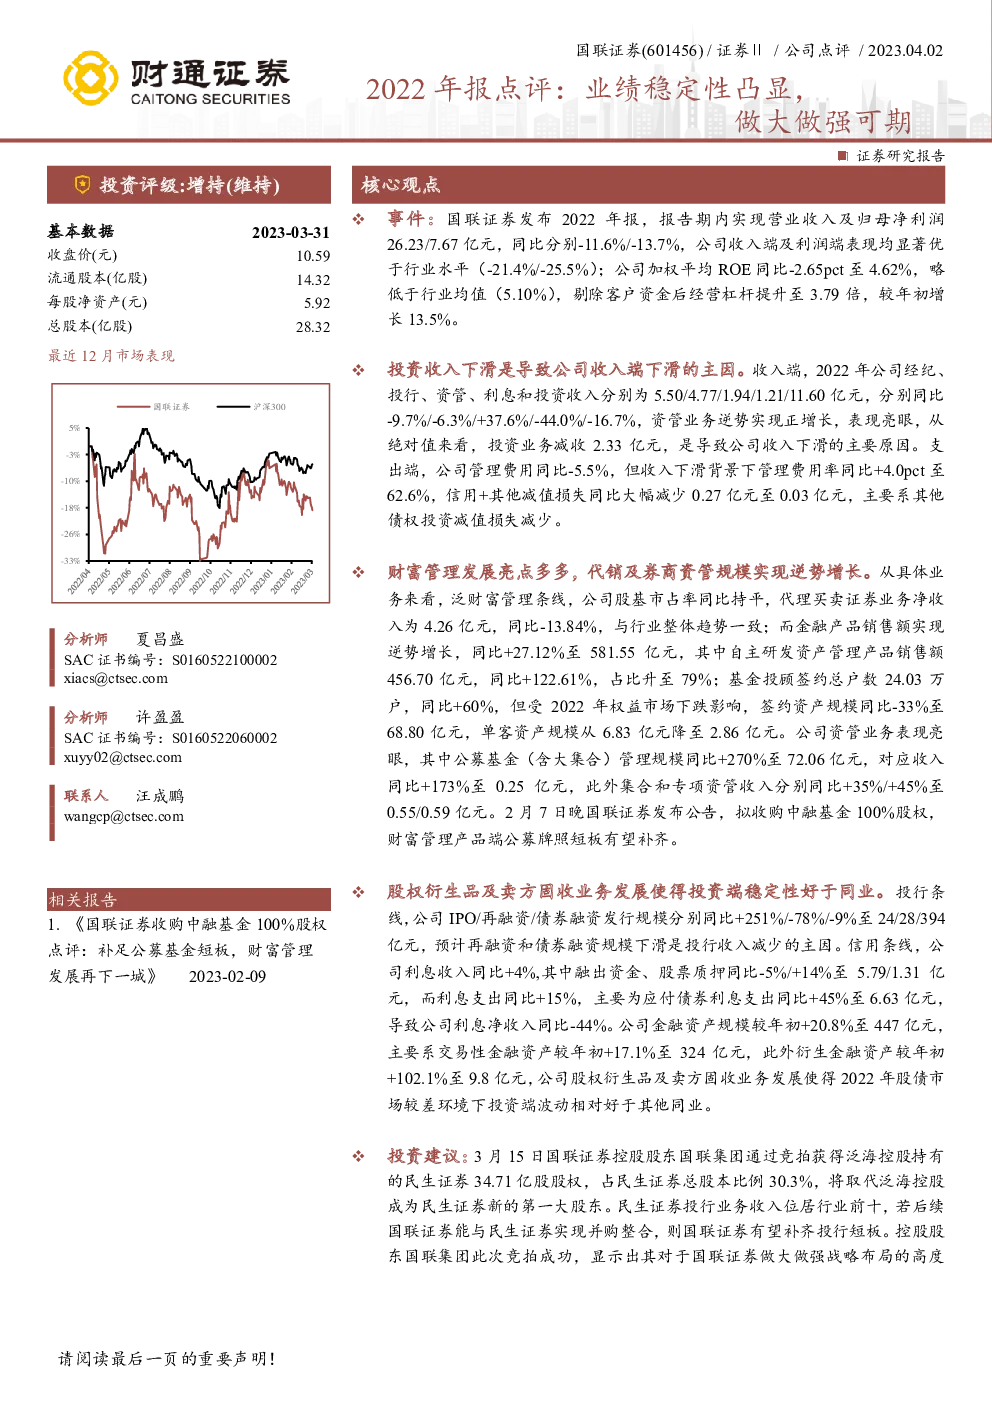
- 总收入与净利润:国联证券在2022年度实现营业收入26.23亿元,归母净利润7.67亿元,分别较上年下滑11.6%与13.7%。这一表现优于行业平均水平(分别下滑21.4%与25.5%),反映出公司在逆境中的稳健表现。
- ROE与经营杠杆:加权平均净资产收益率(ROE)同比降低2.65个百分点至4.62%,但仍高于行业均值(5.10%)。剔除客户资金后的经营杠杆提升至3.79倍,较年初增长13.5%,显示公司财务结构的优化。
投资收入与成本控制
- 收入结构:经纪、投行、资管、利息与投资业务分别贡献了5.50亿元、4.77亿元、1.94亿元、1.21亿元与11.60亿元的收入,同比分别变动-9.7%、-6.3%、+37.6%、-44.0%与-16.7%。其中,投资业务收入下滑2.33亿元,是整体收入下滑的主要驱动因素。
- 成本与费用:管理费用同比减少5.5%,但管理费用率上升至62.6%,增加4.0个百分点,主要原因是信用及其他减值损失大幅减少0.27亿元。
泛财富管理亮点
- 市场份额与业务增长:虽然股基市场份额保持不变,代理买卖证券业务净收入下滑13.84%,但金融产品销售额逆势增长27.12%至581.55亿元,其中自主研发资产管理产品销售额同比增长122.61%,占比提升至79%。基金投顾签约总户数增长60%,但签约资产规模下滑33%至68.80亿元。
- 资产管理表现:公募基金(含大集合)管理规模增长270%至72.06亿元,收入增长173%至0.25亿元,集合和专项资管收入分别增长35%与45%至0.55亿元与0.59亿元。
- 财富管理战略:国联证券计划收购中融基金100%股权,以弥补公募牌照的短板,增强财富管理产品端的能力。
投行业务与投资端稳定性
- 投行业务:IPO、再融资与债券融资发行规模分别增长251%、下滑78%与-9%,反映出再融资与债券融资规模下降是投行收入减少的主要原因。
- 投资端表现:利息收入同比增长4%,但利息支出增长15%,尤其是应付债券利息支出增长45%,导致净利息收入减少44%。这表明在股债市场表现不佳的情况下,公司的投资端波动相对较小。
发展展望与投资建议
- 资本市场整合:控股股东国联集团通过竞拍成为民生证券的第一大股东,这显示出对国联证券发展的高度支持,预计未来与民生证券的整合将助力公司补齐投行能力短板。
- 盈利预测:预计2023年与2024年的归母净利润分别为10.28亿元与13.76亿元,对应业绩增速为34.0%与33.8%。不考虑定增摊薄的影响,每股收益(EPS)预计为0.36元与0.49元。
- 估值与评级:基于当前股价对应的市盈率(PE)与市净率(PB)分别为29.2倍与21.8倍,以及1.7倍与1.6倍,维持“增持”评级。
风险提示
- 市场波动风险:资本市场大幅波动可能影响公司业绩。
- 市场交易规模下滑风险:市场交投活跃度下降可能影响公司收入。
- 业务份额提升不及预期风险:市场份额的增长可能不如预期。
- 行业监管政策风险:行业监管政策的超预期收紧可能对业务运营产生负面影响。