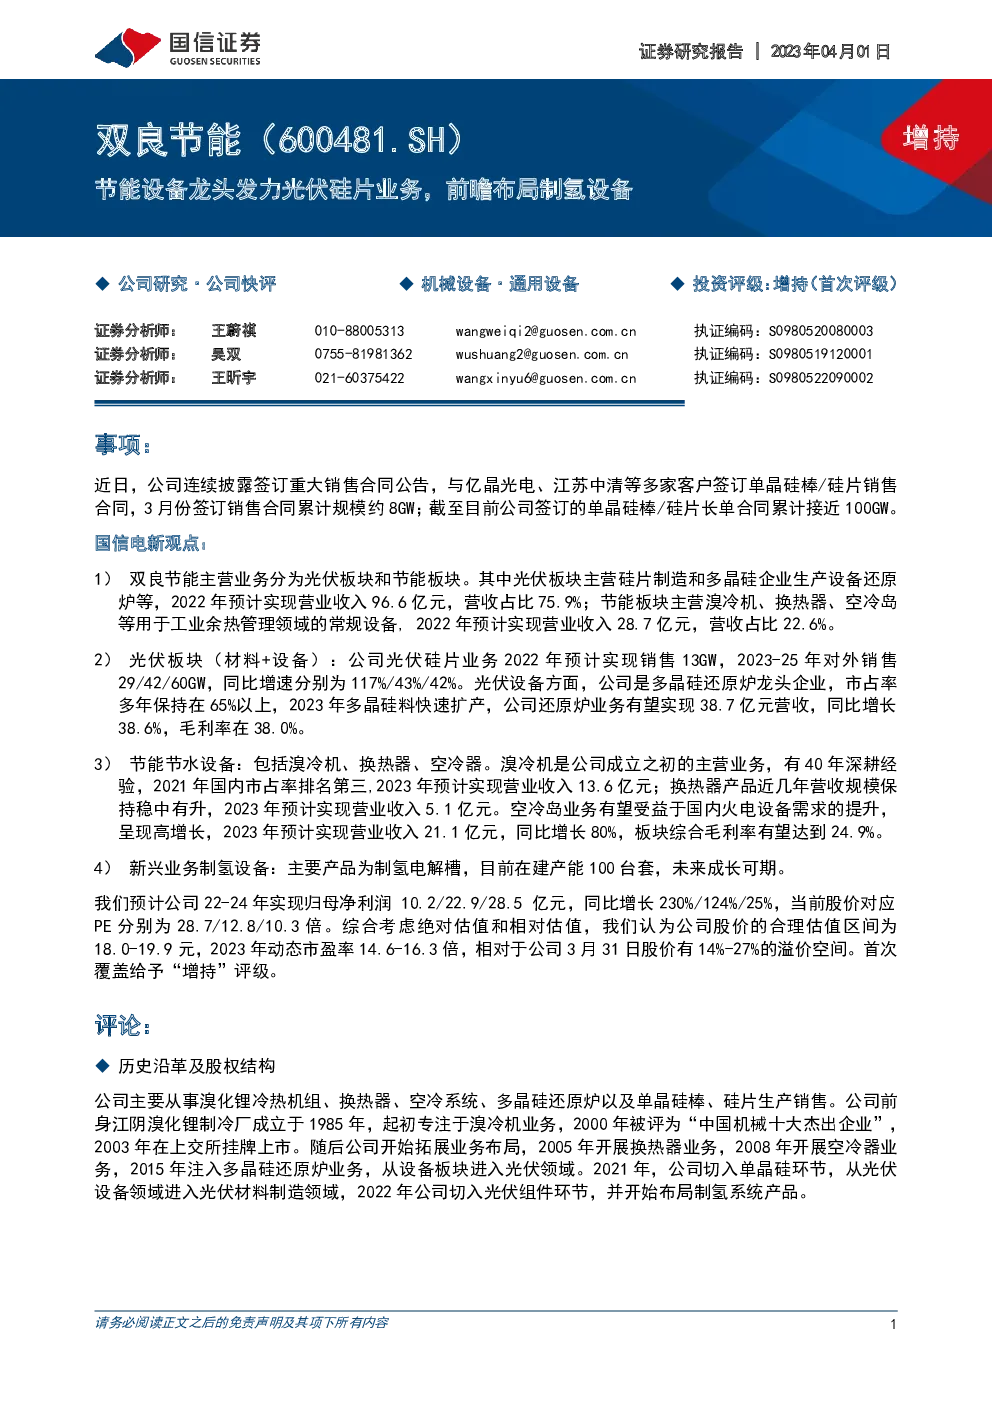
双良节能是一家多元化发展的企业,主营业务涵盖光伏板块和节能板块。光伏板块主要涉及硅片制造、多晶硅企业生产设备(尤其是还原炉)、以及光伏组件,而节能板块则专注于溴冷机、换热器、空冷岛等工业余热管理设备。
光伏板块
- 硅片制造:2022年,公司硅片业务实现了13GW的销售,预计2023-2025年对外销售量将分别达到29GW、42GW、60GW,年复合增长率分别为117%、43%、42%。
- 多晶硅还原炉:作为多晶硅还原炉的龙头,双良节能拥有65%以上的市场份额。2023年,随着多晶硅料的快速扩产,预计公司还原炉业务将实现38.7亿元的营收,同比增长38.6%,毛利率维持在38%。
- 光伏组件:预计2023-2025年底组件产能分别为5GW、8GW、10GW,尽管单环节盈利较弱,但组件出货量将分别达到3.5GW、4.6GW、6.3GW,毛利率预计为1.5%、1.6%、1.7%。
节能节水设备
- 溴冷机:2023年预计实现13.6亿元营收,毛利率24.9%。
- 换热器:预计2023年实现5.1亿元营收,毛利率30%。
- 空冷器:预计2023年实现21.1亿元营收,同比增长80%,毛利率24.9%。
新兴业务 - 制氢设备
- 目前在建产能100台套,预计年内完工,关注后续业务进展。
财务分析
- 2022年,公司硅片业务的营收占比提升至49%,推动总收入增长286%,净利润增长369%。毛利率降至20%,ROE提升至18%。期间费用率大幅下降,现金流稳定。
- 2023年,预计公司营收126亿元,净利润10.0亿元,同比增长223%。预计2024年营收263亿元,净利润23.0亿元,同比增长130%。
绝对估值与相对估值
- 综合绝对估值与相对估值,认为公司股价合理估值区间为18.0-19.9元,2023年动态市盈率14.6-16.3倍,较当前股价有14%-27%的溢价空间。
- 首次覆盖给予“增持”评级。
风险提示
- 估值风险:包括自由现金流计算、加权资本成本(WACC)估计、持续成长性假设等。
- 盈利预测风险:硅片产能释放、硅料行业产能扩张、空冷器订单获取。
- 经营风险:光伏硅片竞争加剧、硅料生产技术迭代。
- 国际贸易风险:对光伏行业整体的负面影响。
双良节能凭借其在光伏和节能领域的全面布局,展现出了强大的增长潜力和市场竞争力。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。