找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
公司年度报告总结
一、业绩回顾
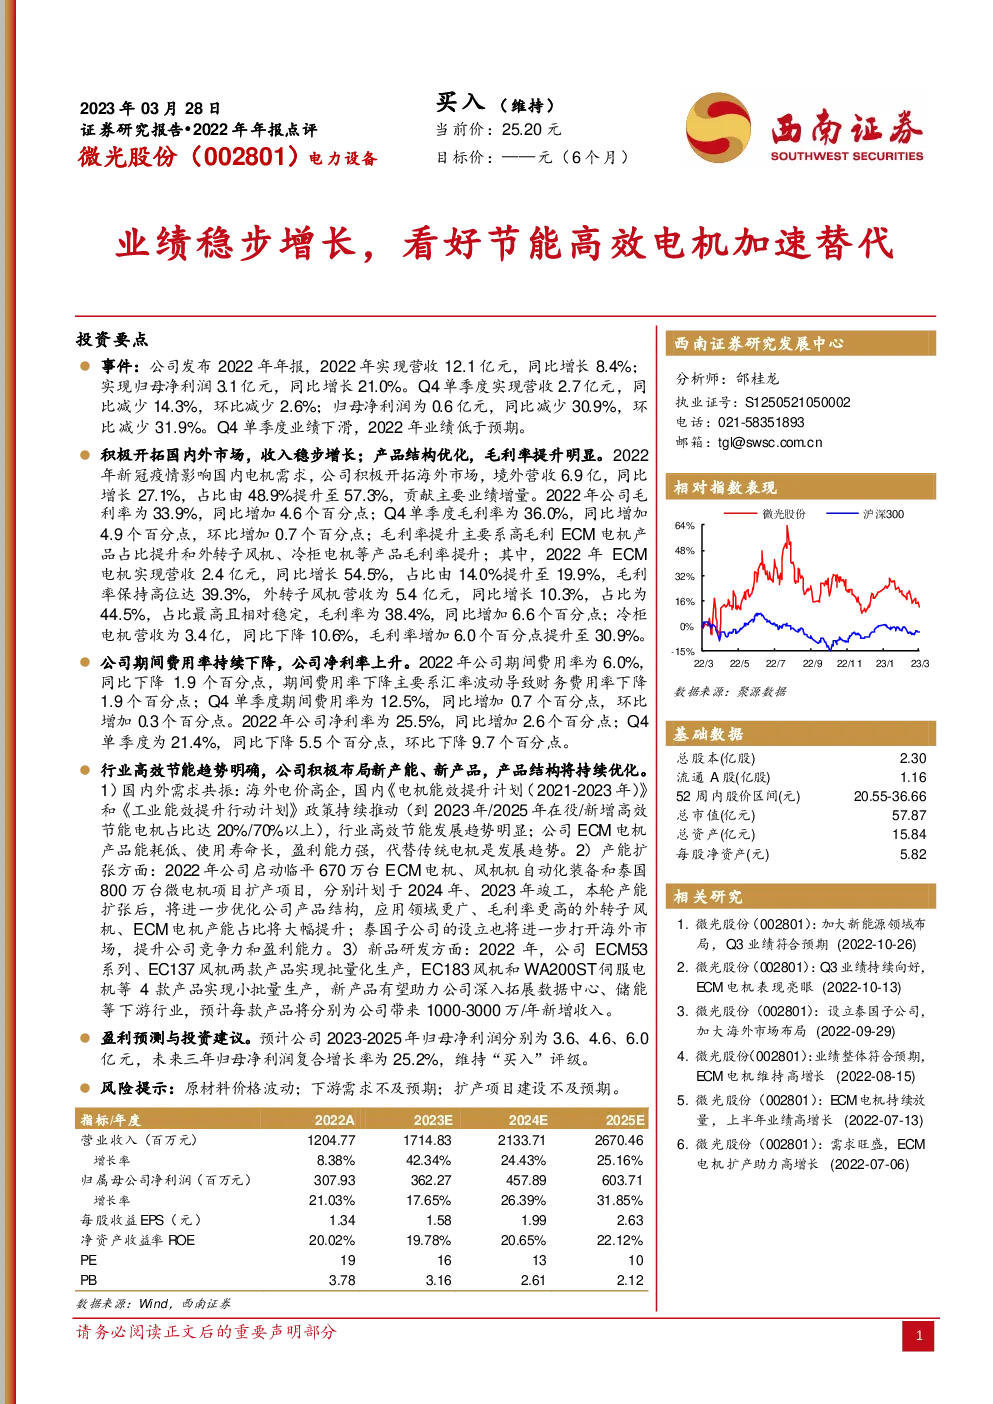
- 营收与利润:2022年公司实现营收12.1亿元人民币,同比增长8.4%,归母净利润3.1亿元,同比增长21.0%。
- 季度表现:第四季度单季营收2.7亿元,同比减少14.3%,归母净利润0.6亿元,同比减少30.9%,业绩下滑,全年业绩低于预期。
二、市场拓展与产品结构
- 国际市场:公司积极开拓国内外市场,2022年境外营收6.9亿元,同比增长27.1%,占总收入57.3%,成为业绩主要增量来源。
- 产品优化:产品结构优化,毛利率提升明显。ECM电机、外转子风机和冷柜电机等高毛利产品占比提升,带动整体毛利率增长至33.9%,同比增加4.6个百分点。
三、成本与费用控制
- 费用管理:公司期间费用率持续下降至6.0%,同比降低1.9个百分点,得益于汇率波动影响财务费用率的下降。
- 净利率上升:2022年净利率为25.5%,同比增加2.6个百分点,显示公司盈利能力增强。
四、行业发展与战略规划
- 行业趋势:行业高效节能趋势明显,公司ECM电机产品能耗低、使用寿命长,具有较强盈利能力,符合行业发展趋势。
- 产能扩张:启动ECM电机、风机机自动化装备和泰国微电机项目的扩产计划,预计2024年、2023年分别竣工,旨在优化产品结构,扩大高毛利产品产能。
- 新品研发:ECM53系列、EC137风机等产品实现批量化生产,EC183风机和WA200ST伺服电机等产品实现小批量生产,新产品有助于公司拓展数据中心、储能等新兴市场。
五、盈利预测与投资建议
- 盈利预测:预计2023-2025年归母净利润分别为3.6、4.6、6.0亿元,复合增长率为25.2%。
- 评级:维持“买入”评级。
六、风险提示
- 原材料价格波动:可能影响成本控制。
- 下游需求:若市场对电机的需求不如预期,可能影响销售。
- 扩产建设:扩产项目的进度可能不及预期。
七、盈利预测假设
- 冷链物流与新市场开拓:预计外转子风机业务订单增加。
- ECM电机市场:预计ECM电机销量增长,产品毛利率提升。
- 伺服电机业务:随着产能扩大和市场开拓,市占率逐步提升。
八、相对估值
- 估值参考:选取汇川技术、鸣志电器、江苏雷利作为可比公司,2023-2025年平均PE分别为39、26、20倍。
- 公司价值:微光股份作为冷链微电机龙头企业,享有估值溢价,给予2023年25倍PE,维持“买入”评级。