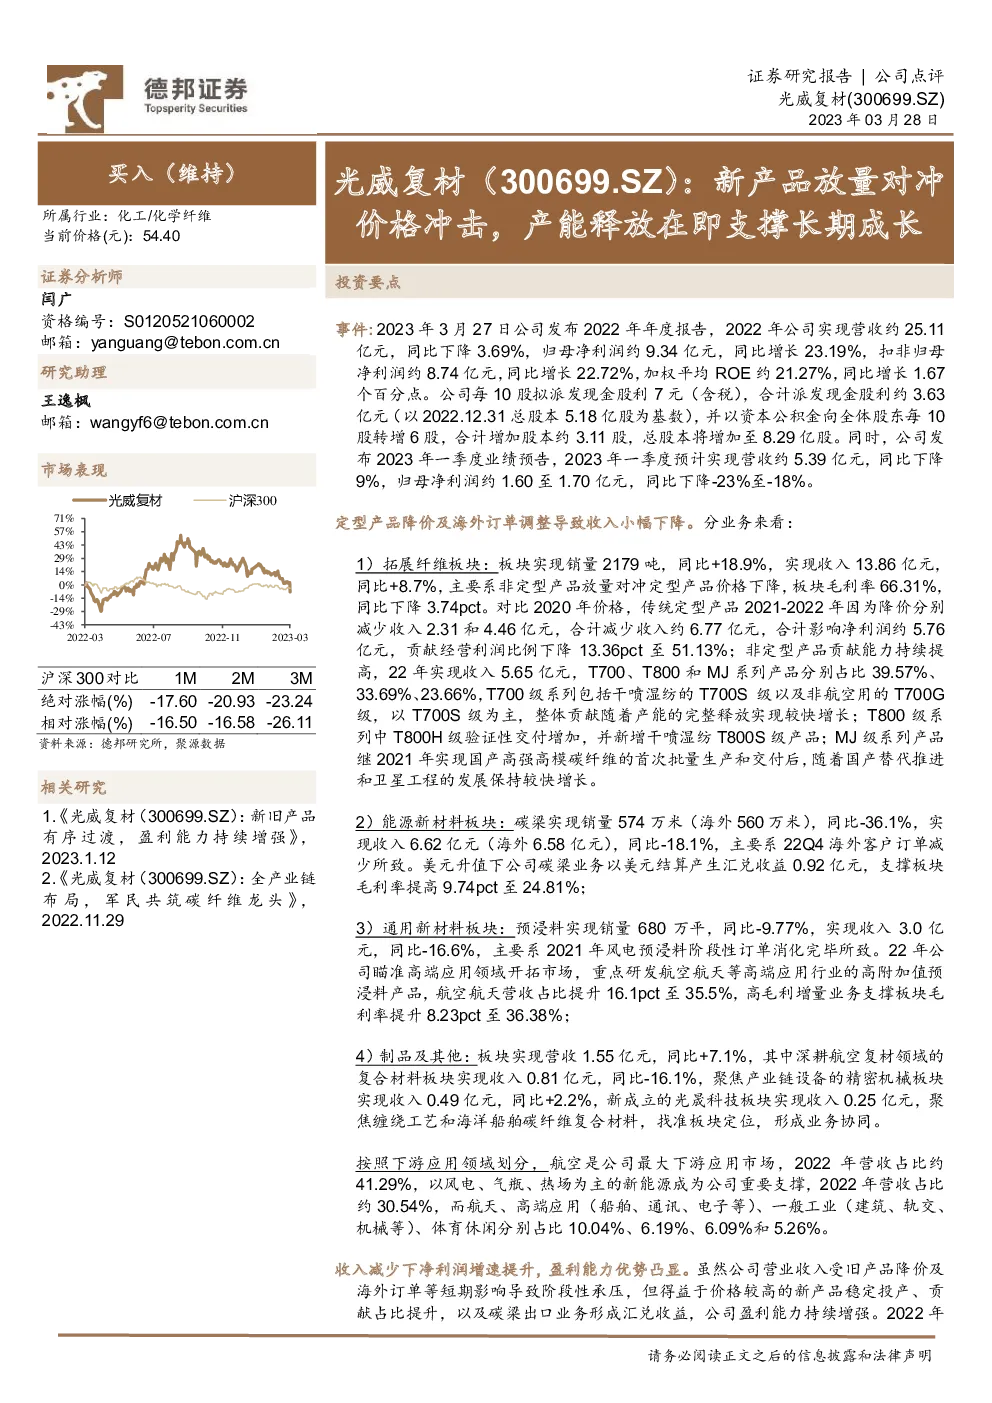
公司年度与季度业绩报告总结
2022年度业绩概览:
- 营收:公司2022年实现营收约25.11亿元,同比下降3.69%。
- 净利润:归母净利润约为9.34亿元,同比增长23.19%。
- 扣非净利润:扣除非经常性损益后的归母净利润约为8.74亿元,同比增长22.72%。
- ROE:加权平均净资产收益率(ROE)达到21.27%,较上一年度增长1.67个百分点。
- 分红计划:公司提议每10股派发现金股利7元(含税),合计派发约3.63亿元现金股利,并以资本公积金向全体股东每10股转增6股,总股本将增至8.29亿股。
2023年一季度业绩预告:
- 营收:预计实现营收约5.39亿元,同比下降9%。
- 净利润:预计实现归母净利润约1.60至1.70亿元,同比下降-23%至-18%。
主要业务板块分析:
-
拓展纤维板块:
- 销量增长18.9%,收入增长8.7%。
- 定型产品收入减少,非定型产品放量弥补,推动板块毛利率至66.31%,下降3.74个百分点。
- 传统定型产品价格下跌导致收入减少约6.77亿元,影响净利润约5.76亿元,经营利润贡献率下降13.36个百分点。
- 非定型产品,尤其是T700、T800和MJ系列产品的收入和市场份额持续增长。
-
能源新材料板块:
- 碳梁销量及收入下滑,主要因2022年第四季度海外客户订单减少。
- 美元升值带来汇兑收益,支撑板块毛利率提高至24.81%,增加9.74个百分点。
-
通用新材料板块:
- 预浸料销量减少,收入下降,主要由于2021年的风电预浸料订单消化完毕。
- 高端应用领域营收占比提升16.1个百分点至35.5%,推动板块毛利率提升8.23个百分点至36.38%。
-
制品及其他:
- 航空复材领域、精密机械板块及新成立的光晟科技板块均实现增长,形成业务协同。
市场与应用领域:
- 航空是最大下游应用市场,占41.29%的营收份额。
- 新能源成为重要支撑,占30.54%的营收份额。
- 航天、高端应用、一般工业、体育休闲等领域分别贡献一定比例的营收。
成长性与战略:
- 公司通过碳纤维全产业链布局和新旧产品有序过渡,维持盈利能力稳定增长。
- 2023年,随着包头万吨碳纤维项目的投产,产能有望大幅增长至7685吨/年,进一步巩固小丝束龙头地位。
- 尽管一季度业绩承压,但公司订单充足,预期将对全年业绩形成支撑。
投资建议与风险提示:
- 维持“买入”评级,预计2023-2025年归母净利润分别为11.13、13.74和15.92亿元。
- 风险因素包括军方客户订单不确定性、新产品开发挑战和在建项目进度风险。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。