短期收入有望回补,全年稳增可期
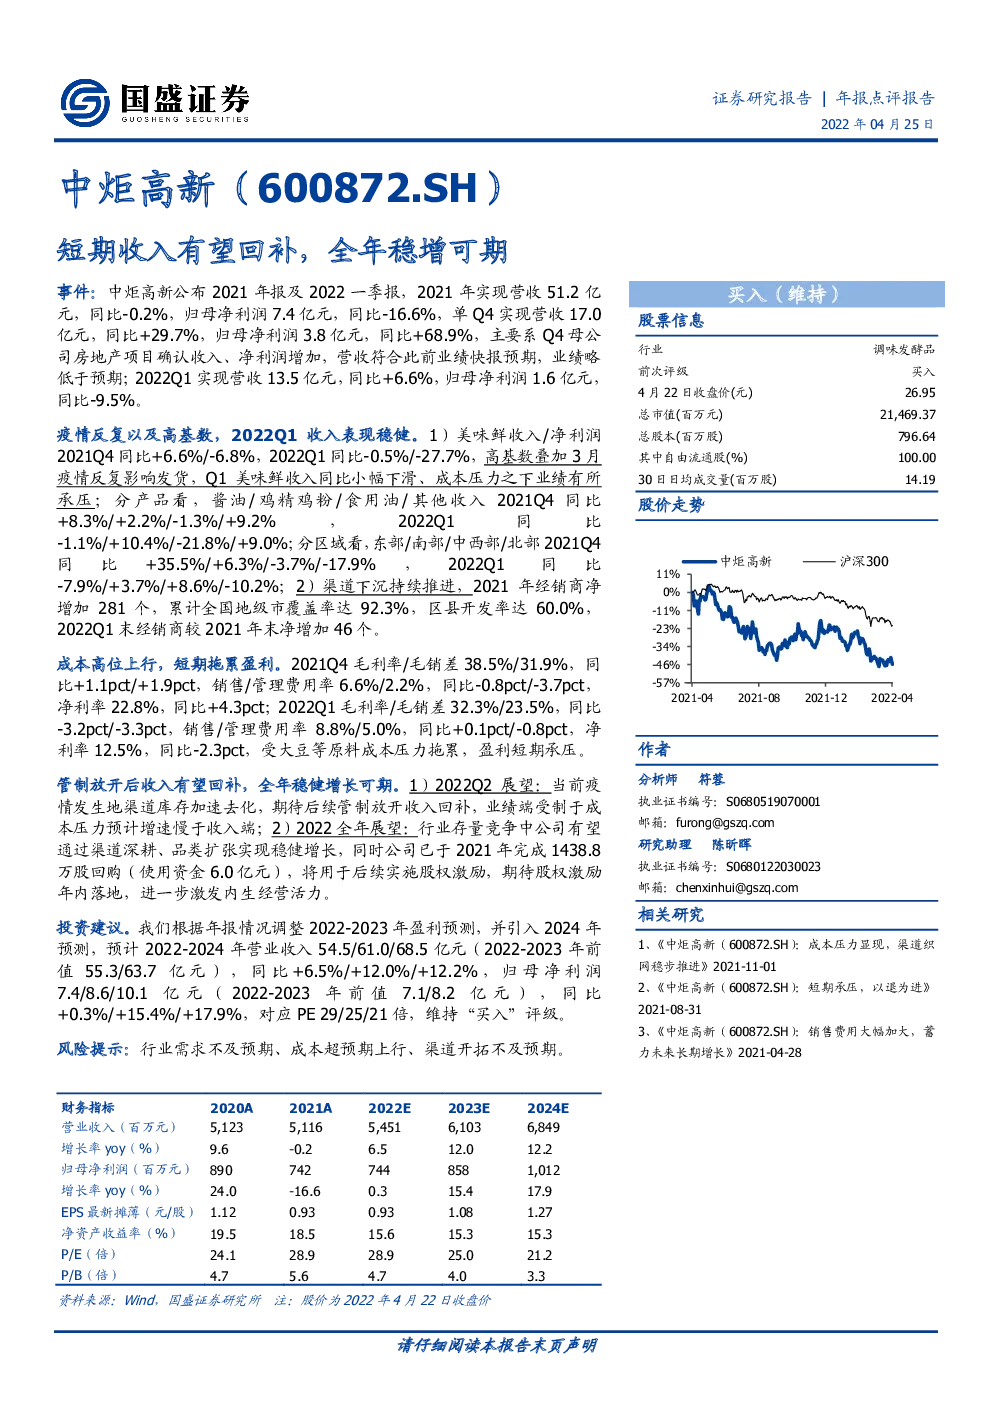
事件:中炬高新公布2021年报及2022一季报,2021年实现营收51.2亿元,同比-0.2%,归母净利润7.4亿元,同比-16.6%,单Q4实现营收17.0亿元,同比+29.7%,归母净利润3.8亿元,同比+68.9%,主要系Q4母公司房地产项目确认收入、净利润增加,营收符合此前业绩快报预期,业绩略低于预期;2022Q1实现营收13.5亿元,同比+6.6%,归母净利润1.6亿元,同比-9.5%。 疫情反复以及高基数,2022Q1收入表现稳健。1)美味鲜收入/净利润2021Q4同比+6.6%/-6.8%,2022Q1同比-0.5%/-27.7%,高基数叠加3月疫情反复影响发货,Q1美味鲜收入同比小幅下滑、成本压力之下业绩有所承压 ; 分产品看 , 酱油/鸡精鸡粉/食用油/其他收入2021Q4同比+8.3%/+2.2%/-1.3%/+9.2%,2022Q1同比-1.1%/+10.4%/-21.8%/+9.0%;分区域看,东部/南部/中西部/北部2021Q4同比+35.5%/+6.3%/-3.7%/-17.9%,2022Q1同比-7.9%/+3.7%/+8.6%/-10.2%;2)渠道下沉持续推进,2021年经销商净增加281个,累计全国地级市覆盖率达92.3%,区县开发率达60.0%,2022Q1末经销商较2021年末净增加46个。 成本高位上行,短期拖累盈利。2021Q4毛利率/毛销差38.5%/31.9%,同比+1.1pct/+1.9pct,销售/管理费用率6.6%/2.2%,同比-0.8pct/-3.7pct,净利率22.8%,同比+4.3pct;2022Q1毛利率/毛销差32.3%/23.5%,同比-3.2pct/-3.3pct,销售/管理费用率8.8%/5.0%,同比+0.1pct/-0.8pct,净利率12.5%,同比-2.3pct,受大豆等原料成本压力拖累,盈利短期承压。 管制放开后收入有望回补,全年稳健增长可期。1)2022Q2展望:当前疫情发生地渠道库存加速去化,期待后续管制放开收入回补,业绩端受制于成本压力预计增速慢于收入端;2)2022全年展望:行业存量竞争中公司有望通过渠道深耕、品类扩张实现稳健增长,同时公司已于2021年完成1438.8万股回购(使用资金6.0亿元),将用于后续实施股权激励,期待股权激励年内落地,进一步激发内生经营活力。 投资建议。我们根据年报情况调整2022-2023年盈利预测,并引入2024年预测,预计2022-2024年营业收入54.5/61.0/68.5亿元(2022-2023年前值55.3/63.7亿元 ) , 同比+6.5%/+12.0%/+12.2%, 归母净利润7.4/8.6/10.1亿元 (2022-2023年前值7.1/8.2亿元 ) , 同比+0.3%/+15.4%/+17.9%,对应PE 29/25/21倍,维持“买入”评级。 风险提示:行业需求不及预期、成本超预期上行、渠道开拓不及预期。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)