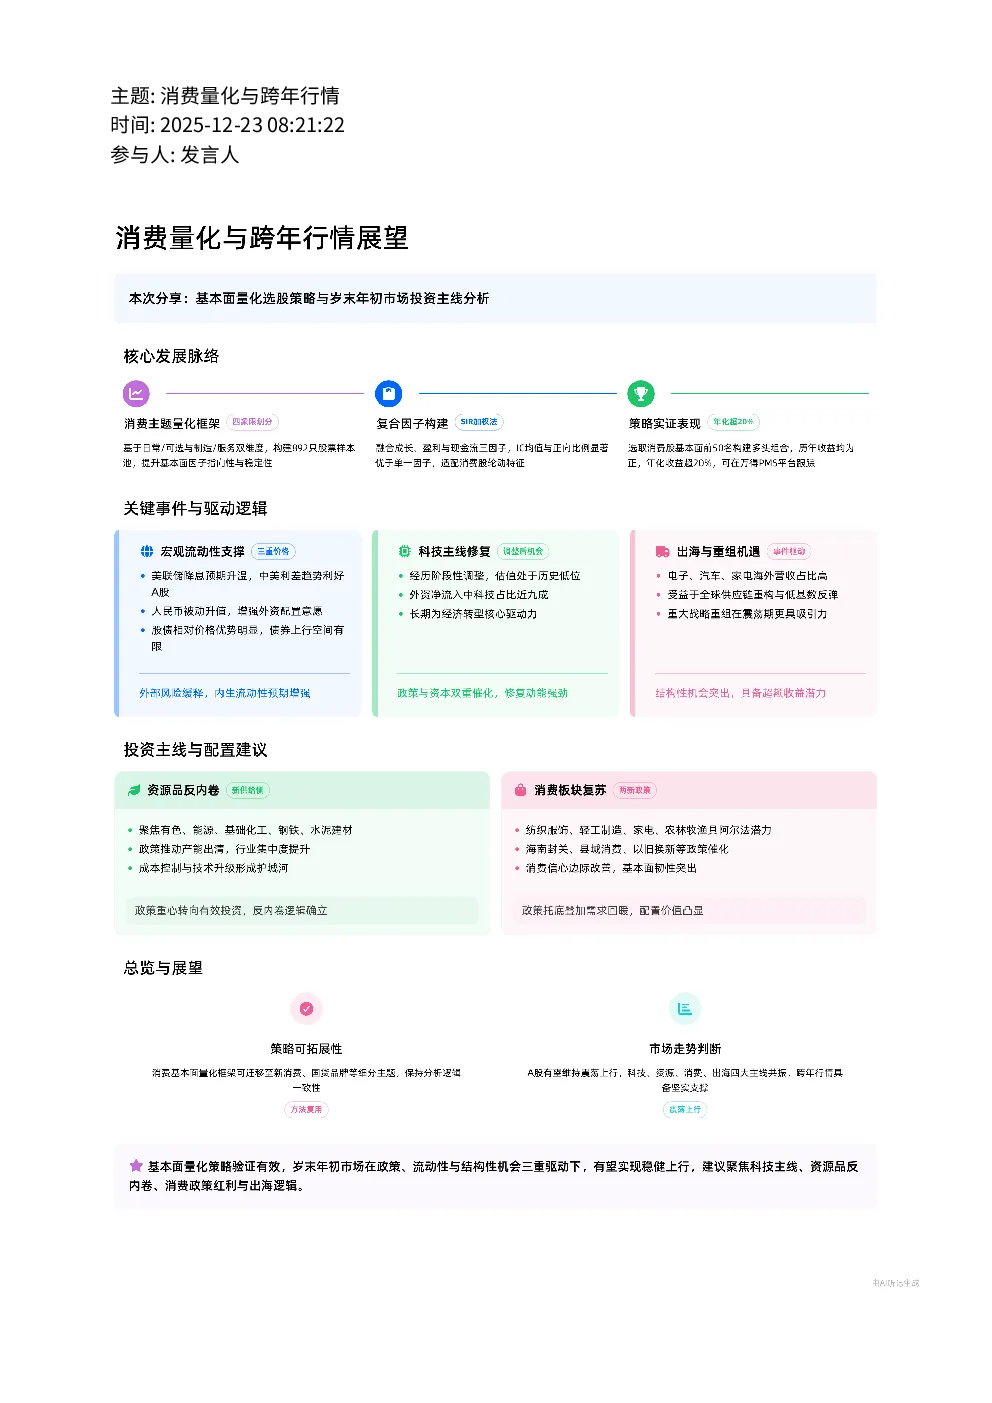
消费主题基本面量化选股策略
- 研究背景与框架设计:聚焦稳定盈利风格的消费主题,采用主题分域方法提升基本面指标指向性与稳定性,选取国企、科技、消费三大主题,其中消费主题覆盖度高,与其他主题形成互补,具备独立配置价值。
- 消费股样本池构建:基于申万三级行业筛选直接ToC的行业,剔除产业链中游非终端消费类企业,按“日常消费vs可选消费”与“制造业vs服务业”两个维度进行四象限划分,划分结果包括:日常制造(275只)、可选制造(266只)、日常服务(72只)、可选服务(279只),合计892只股票。
- 核心因子选择与复合模型构建:不同阶段因子有效性存在差异,如2024年8月至10月仅成长因子有效。采用SIR加权方式构建复合因子,相较单一因子在IC均值及IC>0.03比例上有显著提升。
- 策略构建与实证表现:对消费股进行基本面综合打分,选取前50名构建多头组合,以估值调整后得分加权。策略实现年化收益超20%,且历年均为正收益,可在万得PMS平台持续跟踪。方法论可拓展至新消费等细分主题,保持同一分析框架下的延展性。
岁末年初市场走势与投资策略展望
- 宏观环境与流动性分析:外部方面,美联储降息预期升温,鸽派信号增强,中美利差趋势利好A股。日本央行扰动落地,短期外部风险缓释,人民币升值概率上升,支撑市场情绪。国内政策进入空窗期,但两会前对“两新两重”政策仍有预期,险资与银行理财或带来增量资金。
- 三重价格体系支撑跨年行情:汇率层面:弱美元预期推动人民币被动升值,对股市形成支撑。利差层面:中美利差短期内波动有限,但整体趋势有利于资本流入。股债相对价格:债券缺乏强劲上行空间,股票相较仍具明显优势。
- 外资流向与结构性机会:外资持续流入A股,近期净流入中科技占比近九成,其次为金融、商品材料与消费品。消费板块受海南封关等事件催化,商贸零售等领域表现较强,值得持续关注。
- 政策边际变化与投资主线判断:中央经济工作会议将“扩大内需”提至首位,优先于新质生产力,凸显政策重心转移。明年聚焦有效投资、“两新两重”与全国统一大市场建设,推动反内卷领域发展。
- 主要投资线索展望:科技为主线之一,经历调整后存在修复机会,长期仍为核心驱动力。新供给侧改革聚焦资源品领域,如有色、能源、基础化工、钢铁、水泥建材等。消费板块受益于“两新”政策与外需支撑,纺织服饰、轻工制造、家电、农林牧渔具阿尔法潜力。出海逻辑明确,电子、汽车、轻工、家电等海外营收占比较高的板块有望迎来低基数反弹。重大战略重组为事件驱动型机会,在市场震荡期更具吸引力。